
O Decreto-Lei n.º 97/2026 introduziu novas medidas fiscais destinadas a promover a construção, a reabilitação e a disponibilização de imóveis para habitação. Entre as principais alterações encontra-se a possibilidade de aplicação da taxa reduzida de IVA às empreitadas de construção ou reabilitação de imóveis destinados à venda para habitação própria e permanente do adquirente, ou exclusivamente ao arrendamento habitacional.
A aplicação deste regime depende do cumprimento de condições específicas relativas ao imóvel, ao respetivo valor, aos prazos de venda ou arrendamento e à utilização efetiva da habitação
Principais Condições
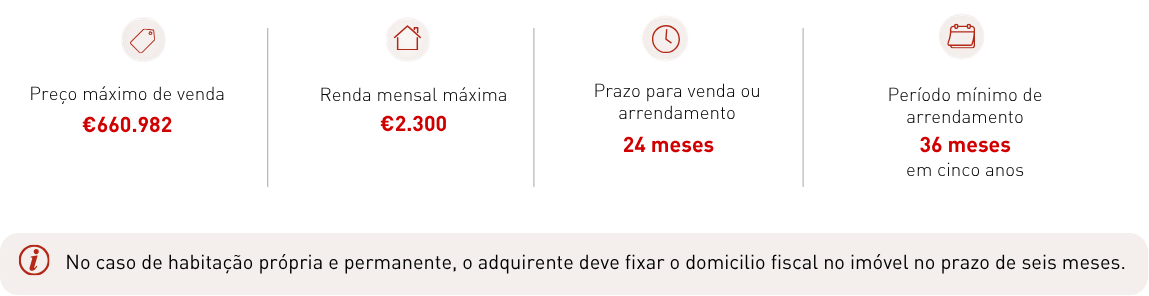
Habitação própria e permanente
- Aquisição e utilização efetiva como habitação própria e permanente;
- Alteração do domicílio fiscal para o imóvel no prazo de 6 meses;
- Manutenção dessa utilização durante, pelo menos, 12 meses;
- Menção expressa na escritura à aplicação da taxa reduzida de IVA.
Arrendamento habitacional
- Imóvel arrendado durante, pelo menos, 36 meses, seguidos ou interpolados, nos primeiros 5 anos;
- Renda mensal máxima de €2.300;
- O mesmo limite aplica-se em caso de subarrendamento.
Autoconstrução
- Aplicável a pessoas singulares que construam a sua própria habitação permanente;
- Possibilidade de restituição parcial do IVA suportado nas empreitadas de construção;
- A compra isolada de materiais não está abrangida;
- As obras de reabilitação também não são elegíveis.
O que acontece em caso de incumprimento?
O incumprimento das condições pode obrigar à devolução da diferença entre a taxa reduzida e a taxa normal de IVA. Podem ainda ser aplicados:
- juros compensatórios;
- coimas;
- declarações fiscais de substituição;
- agravamento do IMT.
Precisa de analisar o seu projeto?
Antes de aplicar a taxa reduzida ou apresentar um pedido de restituição, é importante confirmar se a operação reúne todas as condições previstas na legislação.
Fale com o seu gestor de conta para analisar o enquadramento fiscal do projeto e garantir o cumprimento das obrigações aplicáveis.


